Falta de planejamento e decisões impulsivas elevam o custo real das compras, enquanto alternativas mais estratégicas ganham espaço entre consumidores
A combinação entre crédito caro e decisões financeiras pouco planejadas tem levado brasileiros a pagar muito mais do que o necessário na compra de bens como carros e imóveis. Em muitos casos, o custo total de um financiamento pode se aproximar do dobro do valor original do bem, resultado direto da incidência de juros ao longo de prazos extensos.
Dados do Banco Central mostram que as taxas de juros para pessoas físicas permaneceram elevadas ao longo de 2025, superando 50% ao ano em algumas linhas de crédito. No caso de financiamentos de veículos e imóveis, embora as taxas sejam menores, o impacto acumulado ao longo dos anos torna o custo final significativamente mais alto.
Mesmo diante desse cenário, o financiamento segue como a principal escolha do consumidor brasileiro. Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança, o crédito imobiliário superou R$150 bilhões em 2025. Já no setor automotivo, dados da B3 indicam que o financiamento continua sendo a principal modalidade de compra de veículos no país.
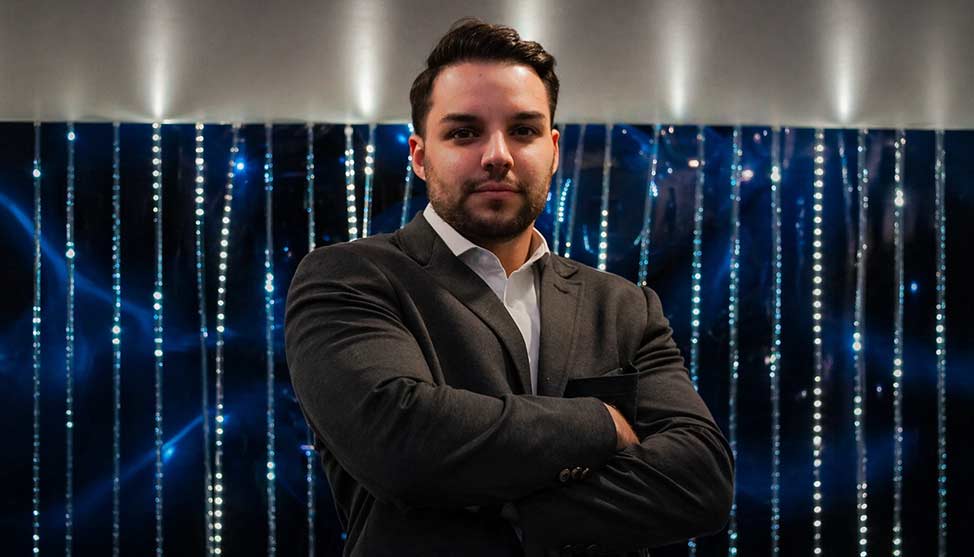
Para Carlos Fuzinelli, sócio-fundador e CEO da FVL Consórcios e especialista em expansão de franquias no setor financeiro, o principal problema está na forma como a decisão é tomada. “O erro não está apenas na escolha do financiamento, mas na falta de análise do custo total. Muitas pessoas focam na parcela mensal e ignoram o valor final que será pago”, afirma.
Esse comportamento, segundo especialistas, está ligado à urgência e à falta de planejamento financeiro. A necessidade de acesso imediato ao bem faz com que o consumidor priorize aprovação rápida e parcelas aparentemente acessíveis, sem considerar o impacto acumulado dos juros.
“O financiamento resolve a urgência, mas cobra por isso. Quando essa decisão é tomada sem planejamento, o consumidor acaba pagando muito mais caro pelo mesmo bem”, diz.
Nesse contexto, alternativas que reduzem o custo total têm ganhado espaço. O consórcio é uma delas. Sem a incidência de juros, a modalidade permite uma aquisição mais eficiente do ponto de vista financeiro, embora exija planejamento e menor urgência.
“O consórcio muda a lógica da compra. Em vez de pagar pela antecipação, o consumidor se organiza para adquirir o bem com menor custo. Isso faz diferença direta no patrimônio ao longo do tempo”, afirma.
Dados da Associação Brasileira de Administradoras de Consórcios (ABAC) mostram que o setor ultrapassou R$ 500 bilhões em créditos comercializados em 2025, com cerca de 5 milhões de cotas vendidas e mais de 11 milhões de participantes ativos. O crescimento indica uma mudança gradual no comportamento do consumidor.
Além da economia, o consórcio também contribui para a disciplina financeira. Ao estabelecer parcelas fixas e programadas, o modelo funciona como uma forma de poupança direcionada para aquisição de bens.
“O consumidor passa a ter previsibilidade e controle. Em vez de assumir uma dívida com juros, ele constrói um caminho para adquirir o bem de forma mais equilibrada”, diz.
O pagamento à vista segue como a opção mais vantajosa em termos financeiros, especialmente pela possibilidade de negociação. Segundo o Sebrae, compras nessa modalidade podem gerar descontos entre 10% e 15%, dependendo do setor. No entanto, essa alternativa não é viável para a maior parte da população.
O consórcio se consolida como uma alternativa estratégica: sem juros e baseado em planejamento, a modalidade não oferece acesso imediato ao bem, mas, quando o participante é contemplado, recebe o valor integral da carta de crédito e passa a ter o mesmo poder de compra de quem paga à vista. “Isso permite negociar melhores condições e acessar descontos relevantes, unindo planejamento financeiro com vantagem na aquisição”, afirma.
Na prática, o consórcio reúne características das duas modalidades: evita o custo elevado do financiamento e, ao mesmo tempo, garante o poder de negociação típico da compra à vista no momento da contemplação.
Dados do IBGE indicam que a maioria das famílias brasileiras depende de algum tipo de parcelamento para aquisição de bens de maior valor, o que reforça a importância de escolher a modalidade com menor impacto financeiro.
Na prática, a diferença entre uma decisão impulsiva e uma escolha planejada pode representar anos de comprometimento da renda ou uma economia significativa ao longo do tempo.
“O consumidor precisa entender que a forma de pagamento é tão importante quanto o bem adquirido. Quando há planejamento, é possível reduzir custos e construir patrimônio. Quando não há, o preço pago pode ser muito maior do que o necessário”, conclui.

